Domain besser-vorsorgen.de kaufen?
Wir ziehen mit dem Projekt
besser-vorsorgen.de um.
Sind Sie am Kauf der Domain
besser-vorsorgen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besser-vorsorgen.de kaufen?
Was ist eine Wechselschaltung mit Schnurschalter?
Eine Wechselschaltung mit Schnurschalter ist eine Schaltung, bei der eine Lampe von zwei verschiedenen Stellen aus ein- und ausgeschaltet werden kann. Der Schnurschalter ist dabei eine Art Zugmechanismus, der an einer beliebigen Stelle im Raum angebracht werden kann und als zusätzlicher Schalter fungiert. Durch Ziehen an der Schnur wird die Lampe ein- oder ausgeschaltet, unabhängig von der Position der anderen Schalter. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **

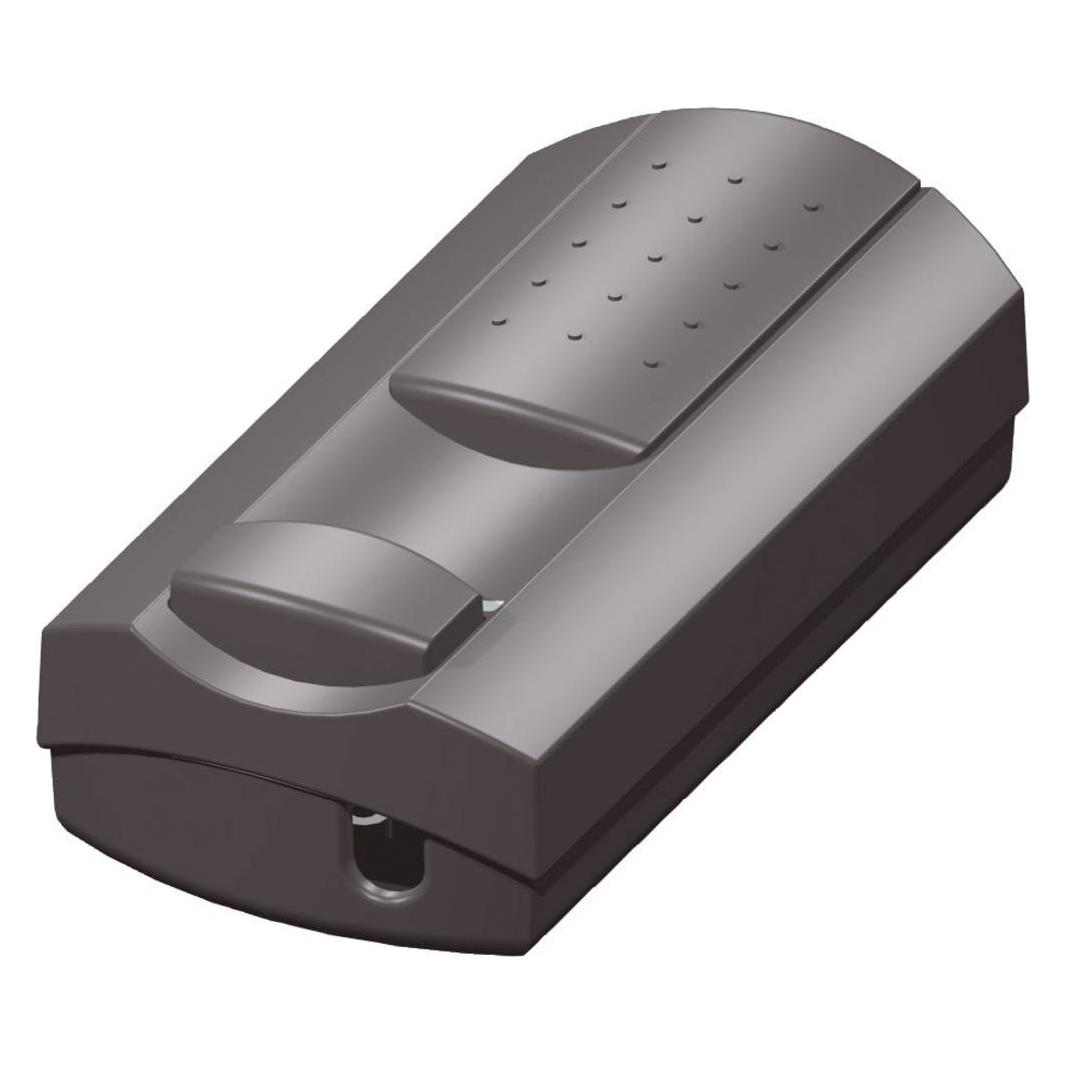
Ähnliche Suchbegriffe für InterBär-Schnurschalter-Zugdimmer
Top-Angebote
Produkte zum Begriff InterBär-Schnurschalter-Zugdimmer:
-
interBär, Schnurschalter, LEDSchnurdimmerweissBeschreibung LED-Schnurzwischendimmer elektronischer Tastdimmer mit Softstart- und Memory-Funktion, flackerfreies Dimmen durch einstellbare Minimal- und Maximalhelligkeit, Schalten und Dimmen über Taster, interne Zugentlastungen H03VV-Kabel, L- und N-Klemme mit Schraubkontakte 0,75mm2, für dimmbare LED-Lampen 1-66W, 100x52x19mm Technische Daten EAN: 4011644007900 Warengruppe: Zwischen- und Kleinschalter Hersteller: inter Bär Lieferanten-Artikelnummer: 8130-008.01 Farbe: weiss Spannung: 230V.43,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
interBär, Schnurschalter, LEDSchnurdimmerschwarzLeistungsstarker LED-Handdimmer, der für viele Arten von dimmbaren LED-Leuchtmitteln geeignet ist. Mit dem Taster wird der Dimmer ein- und ausgeschaltet und durch Drücken des Auf- und Ab-Pfeils gedimmt. Beim Einschalten wählt der Dimmer die zuletzt gewählte Dimmposition (Memory-Funktion). Auch die minimale und maximale Dimmposition kann eingestellt werden. Besonderheit: mit Zugentlastung.43,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
interBär, Schnurschalter, Schnur-ZwischendimmerDer Schnur-Zwischendimmer von interBär ist eine vielseitige Lösung zur Steuerung der Beleuchtung in verschiedenen Umgebungen. Er ermöglicht sowohl die Hand- als auch die Fussbetätigung durch einen praktischen Schieberegler. Der Dimmer kann flexibel als Zwischen- oder Enddimmer installiert werden, was ihn zu einer idealen Wahl für unterschiedliche Anwendungen macht. Mit einer Schaltleistung von 7 bis 110 Watt ist er für eine Vielzahl von Leuchtmitteln geeignet. Der separate Ein- und Ausschalter sorgt für zusätzlichen Komfort und Benutzerfreundlichkeit. Der Schnurdimmer ist in einem schlichten Weiss gehalten, was ihn in jede Einrichtung integriert. - Flexibler Einsatz als Zwischen- oder Enddimmer - Separate Ein- und Ausschaltfunktion - Geeignet für Leuchtmittel mit einer Schaltleistung von 7 bis 110 Watt - Hand- und Fussbetätigung durch Schieberegler.80,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff InterBär-Schnurschalter-Zugdimmer:
-
interBär, Schnurschalter, ZugdimmerDer interBär 8115-004.01 LED-Schnurdimmer ist ein vielseitiger Schnurschalter, der eine einfache und flexible Steuerung der Beleuchtung ermöglicht. Mit einer Schaltleistung von 7 bis 110 Watt eignet sich dieser Dimmer für eine Vielzahl von LED-Leuchten und anderen Lampen. Der Schieberegler ermöglicht sowohl die Hand- als auch die Fussbetätigung, was eine benutzerfreundliche Handhabung gewährleistet. Der Dimmer kann sowohl als Zwischen- als auch als Enddimmer installiert werden, was zusätzliche Flexibilität bei der Montage bietet. Zudem verfügt er über einen separaten Ein- und Ausschalter, der eine präzise Steuerung der Lichtquelle ermöglicht. Der interBär Schnurdimmer ist in einem schlichten Schwarz gehalten und fügt sich nahtlos in verschiedene Wohnstile ein. - Schieberegler für Hand- und Fussbetätigung - Flexible Anschlussmöglichkeiten als Zwischen- oder Enddimmer - Separater Ein- und Ausschalter für präzise Steuerung - Geeignet für eine breite Palette von LED-Leuchten mit variabler Schaltleistung.80,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
interBär, Schnurschalter, LEDSchnurdimmerweissBeschreibung LED-Schnurzwischendimmer elektronischer Tastdimmer mit Softstart- und Memory-Funktion, flackerfreies Dimmen durch einstellbare Minimal- und Maximalhelligkeit, Schalten und Dimmen über Taster, interne Zugentlastungen H03VV-Kabel, L- und N-Klemme mit Schraubkontakte 0,75mm2, für dimmbare LED-Lampen 1-66W, 100x52x19mm Technische Daten EAN: 4011644007900 Warengruppe: Zwischen- und Kleinschalter Hersteller: inter Bär Lieferanten-Artikelnummer: 8130-008.01 Farbe: weiss Spannung: 230V.43,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Wechselschaltung mit Schnurschalter?
Eine Wechselschaltung mit Schnurschalter ist eine Schaltung, bei der eine Lampe von zwei verschiedenen Stellen aus ein- und ausgeschaltet werden kann. Der Schnurschalter ist dabei eine Art Zugmechanismus, der an einer beliebigen Stelle im Raum angebracht werden kann und als zusätzlicher Schalter fungiert. Durch Ziehen an der Schnur wird die Lampe ein- oder ausgeschaltet, unabhängig von der Position der anderen Schalter. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
Ähnliche Suchbegriffe für InterBär-Schnurschalter-Zugdimmer
-
interBär, Schnurschalter, LEDSchnurdimmerschwarzLeistungsstarker LED-Handdimmer, der für viele Arten von dimmbaren LED-Leuchtmitteln geeignet ist. Mit dem Taster wird der Dimmer ein- und ausgeschaltet und durch Drücken des Auf- und Ab-Pfeils gedimmt. Beim Einschalten wählt der Dimmer die zuletzt gewählte Dimmposition (Memory-Funktion). Auch die minimale und maximale Dimmposition kann eingestellt werden. Besonderheit: mit Zugentlastung.43,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
interBär, Schnurschalter, Schnur-ZwischendimmerDer Schnur-Zwischendimmer von interBär ist eine vielseitige Lösung zur Steuerung der Beleuchtung in verschiedenen Umgebungen. Er ermöglicht sowohl die Hand- als auch die Fussbetätigung durch einen praktischen Schieberegler. Der Dimmer kann flexibel als Zwischen- oder Enddimmer installiert werden, was ihn zu einer idealen Wahl für unterschiedliche Anwendungen macht. Mit einer Schaltleistung von 7 bis 110 Watt ist er für eine Vielzahl von Leuchtmitteln geeignet. Der separate Ein- und Ausschalter sorgt für zusätzlichen Komfort und Benutzerfreundlichkeit. Der Schnurdimmer ist in einem schlichten Weiss gehalten, was ihn in jede Einrichtung integriert. - Flexibler Einsatz als Zwischen- oder Enddimmer - Separate Ein- und Ausschaltfunktion - Geeignet für Leuchtmittel mit einer Schaltleistung von 7 bis 110 Watt - Hand- und Fussbetätigung durch Schieberegler.80,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
interBär, Schnurschalter, SchnurZwischendimmer goldschwarzDer SchnurZwischendimmer von interBär ist eine praktische Lösung zur Steuerung der Beleuchtung in Ihrem Zuhause oder Büro. Mit einem stufenlosen Drehregler ermöglicht dieser Schnurschalter eine präzise Anpassung der Helligkeit, sodass Sie die Lichtintensität nach Ihren Wünschen einstellen können. Die integrierte Dreh-Ausfunktion sorgt für zusätzlichen Komfort, während die von aussen zugängliche Feinsicherung eine einfache Wartung ermöglicht. Der SchnurZwischendimmer ist für Glüh-, Hochvolt- und Niedervolt-Halogenlampen mit einem konventionellen Trafo geeignet und unterstützt eine Schaltleistung von 20 bis 200 Watt. Mit einem eleganten gold-schwarzen Design fügt sich das Gerät harmonisch in verschiedene Einrichtungsstile ein und bietet sowohl Funktionalität als auch Ästhetik. - Stufenloser Drehregler für individuelle Helligkeitseinstellungen - Dreh-Ausfunktion für zusätzlichen Komfort - Von aussen zugängliche Feinsicherung für einfache Wartung - Geeignet für Glüh-, HV- und NV-Halogenlampen mit konventionellem Trafo.53,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
interBär, Schnurschalter, LED-Drehdimmerkabel 8118LED-Schnurdimmer 8118Technische Daten: Aufdruck-Motiv: Ohne · Ausführung (allgemein): Betätigung durch Drehen · Beleuchtungsart: Ohne · Funktionen (Schalter/Taster): rastend · Herstellerfarbe: Schwarz · Inhalt: 1 St. · Material: Kunststoff · Produkt-Art: LED-Drehdimmer · Produktabmessung, Länge: 110 mm · Produktabmessung, Ø: 33 mm · Schaltleistung (max.): 100 W · Schaltleistung (min.): 5 W · Schaltspannung: 230 V · Typ (Hersteller-Typ): 8118-004.61 · Weitere technische Daten: Anschluss: Schraubkontakte, Schutzart: IP20 · Schaltleistung bei LED: 3 - 35 W.82,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.