Domain besser-vorsorgen.de kaufen?
Wir ziehen mit dem Projekt
besser-vorsorgen.de um.
Sind Sie am Kauf der Domain
besser-vorsorgen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besser-vorsorgen.de kaufen?
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **


Ähnliche Suchbegriffe für Riester
Top-Angebote
Produkte zum Begriff Riester:
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **

Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Altersvorsorge, Steuervorteile und langfristige finanzielle Planung?
Die Riester-Rente bietet den Vorteil, dass sie staatlich gefördert wird und somit Steuervorteile bietet. Zudem dient sie als zusätzliche Altersvorsorge, um die gesetzliche Rente aufzustocken. Allerdings ist die Riester-Rente auch mit einigen Nachteilen verbunden, wie zum Beispiel die starren Auszahlungsmodalitäten und die Verpflichtung, das angesparte Kapital im Rentenalter in Form einer lebenslangen Rente auszuzahlen. Zudem ist die langfristige finanzielle Planung durch die unsichere Entwicklung der staatlichen Förderung und der Rentenpolitik erschwert. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
Top-Angebote
Produkte zum Begriff Riester:
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
Ähnliche Suchbegriffe für Riester
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester Original NiMH Akku ri-accu 10681, Batterien + AkkusDer Original NiMH Akku ri-accu 10681 ist ein leistungsstarker Akku, der speziell für die Verwendung in Batteriegriffen des Typs C, wie den Modellen 10670 und 10671, konzipiert wurde. Mit einer Spannung von 2,5 Volt bietet dieser Akku eine zuverlässige Energiequelle für verschiedene Geräte. Die kompakten Abmessungen von 105 mm in der Länge und 30 mm im Durchmesser machen ihn zu einer praktischen Wahl für Anwendungen, bei denen der Platz begrenzt ist. Mit einem Gewicht von nur 0,098 kg ist der Akku leicht und einfach zu handhaben. Der NiMH-Akkutyp gewährleistet eine hohe Energiedichte und eine lange Lebensdauer, was ihn ideal für den Einsatz in Geräten macht, die eine konstante und zuverlässige Stromversorgung benötigen. Insgesamt ist der Original NiMH Akku ri-accu 10681 eine ausgezeichnete Wahl für alle, die auf der Suche nach einer effizienten und langlebigen Energiequelle sind.78,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
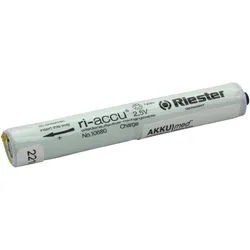
Riester Original NiMH Akku ri-accu 10680, Batterien + AkkusDer Original NiMH Akku ri-accu 10680 ist eine zuverlässige Energiequelle, die speziell für den Einsatz in Batteriegriffen konzipiert wurde. Mit einer Spannung von 2,5 Volt und einem Gewicht von 0,054 kg bietet dieser Akku eine optimale Leistung für Geräte, die AA Batterien benötigen. Die Abmessungen des Akkus betragen etwa 88 mm in der Länge, 47 mm in der Breite und 119 mm in der Höhe, was ihn zu einer kompakten und praktischen Lösung für verschiedene Anwendungen macht. Der NiMH-Akkutyp zeichnet sich durch eine hohe Energiedichte und eine lange Lebensdauer aus, was ihn zu einer umweltfreundlichen Alternative zu herkömmlichen Batterien macht. Dieser Akku ist ideal für den Einsatz in Geräten, die eine konstante und zuverlässige Stromversorgung erfordern. Der Original NiMH Akku ri-accu 10680 ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Leistung legen.57,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Altersvorsorge, Steuervorteile und langfristige finanzielle Planung?
Die Riester-Rente bietet den Vorteil, dass sie staatlich gefördert wird und somit Steuervorteile bietet. Zudem dient sie als zusätzliche Altersvorsorge, um die gesetzliche Rente aufzustocken. Allerdings ist die Riester-Rente auch mit einigen Nachteilen verbunden, wie zum Beispiel die starren Auszahlungsmodalitäten und die Verpflichtung, das angesparte Kapital im Rentenalter in Form einer lebenslangen Rente auszuzahlen. Zudem ist die langfristige finanzielle Planung durch die unsichere Entwicklung der staatlichen Förderung und der Rentenpolitik erschwert. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.