Domain besser-vorsorgen.de kaufen?
Wir ziehen mit dem Projekt
besser-vorsorgen.de um.
Sind Sie am Kauf der Domain
besser-vorsorgen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besser-vorsorgen.de kaufen?
Was ist invertertechnologie?
Was ist Invertertechnologie? Invertertechnologie ist eine fortschrittliche Methode zur Steuerung von elektrischen Geräten, die es ermöglicht, die Geschwindigkeit und Leistung des Motors präzise zu regulieren. Im Gegensatz zu herkömmlichen Geräten, die nur mit fester Leistung arbeiten, können Geräte mit Invertertechnologie ihre Leistung je nach Bedarf anpassen, was zu einer effizienteren Nutzung von Energie führt. Diese Technologie wird häufig in Klimaanlagen, Kühlschränken, Waschmaschinen und anderen Haushaltsgeräten eingesetzt, um den Energieverbrauch zu reduzieren und die Lebensdauer der Geräte zu verlängern. Invertertechnologie bietet auch Vorteile wie eine präzisere Temperaturregelung, leisere Betriebsgeräusche und eine schnellere Erreichung der gewünschten Betriebsbedingungen. **
Was ist ein invertertechnologie?
Was ist ein invertertechnologie? Invertertechnologie bezieht sich auf eine Technologie, die die Geschwindigkeit und Leistung von elektrischen Motoren steuert, indem sie die Frequenz des Wechselstroms moduliert. Dies ermöglicht eine präzisere und effizientere Steuerung der Motoren im Vergleich zu herkömmlichen Antriebssystemen. Invertertechnologie wird häufig in Haushaltsgeräten wie Klimaanlagen, Kühlschränken und Waschmaschinen eingesetzt, um Energie zu sparen und den Geräuschpegel zu reduzieren. Durch die Verwendung von Invertertechnologie können Geräte auch eine stabilere Leistung und eine längere Lebensdauer bieten. **


Ähnliche Suchbegriffe für Invertertechnologie
Top-Angebote
Produkte zum Begriff Invertertechnologie:
-
Absicherung der Lebensrisiken, Altersvorsorge und Vermögensaufbau. Börse und Buch, Taschenbuch von Matthias Hoffmann, GRIN, 978-3-346-64552-4Absicherung Der Lebensrisiken, Altersvorsorge Und Vermögensaufbau. Börse Und Buch, Taschenbuch Von Matthias Hoffmann, Grin, 978-3-346-64552-4, Seitenanzahl: 24029,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Zukunft der Versicherung, Fachbücher von Lisa Katharina Promok"Zur Zukunft der Versicherung" ist ein Fachbuch, das sich mit den Auswirkungen von Künstlicher Intelligenz und modernen Technologien wie ChatGPT auf die Versicherungsbranche beschäftigt. Verfasst von Lisa Katharina Promok, bietet das Buch eine fundierte Analyse der aktuellen Entwicklungen im Bereich Wirtschaft und Recht, insbesondere im Wirtschaftsrecht. Mit einem kartonierten Einband und einer Seitenanzahl von 140 ist es sowohl informativ als auch handlich. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, richtet sich an Fachleute und Interessierte, die ein tieferes Verständnis für die Herausforderungen und Chancen der Digitalisierung in der Versicherungswirtschaft gewinnen möchten. Die Sprache des Buches ist Deutsch, was es für ein breites Publikum zugänglich macht. Dieses Sachbuch ist eine wertvolle Ressource für alle, die sich mit den zukünftigen Trends und der Transformation der Versicherungsbranche auseinandersetzen möchten.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **

Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Top-Angebote
Produkte zum Begriff Invertertechnologie:
-
T.I.P. Pool-Wärmepumpe STEAM 35 Inverter, Invertertechnologie, für Pools bis 35 m³T.I.P. Pool-Wärmepumpe STEAM 35 Inverter, Invertertechnologie, für Pools bis 35 m³ Produktnummer: 0691452621 Steam 35 Inverter Pool-Wärmepumpe – Heizen und Kühlen für Pools bis 35 m³ Die Steam 35 Inverter Pool-Wärmepumpe nutzt die in der Umgebungsluft vorhandene Wärmeenergie, um Ihr Poolwasser zuverlässig zu erwärmen oder zu kühlen. Sie eignet sich für Pools mit einem Volumen von bis zu 35 m³ und hilft dabei, die gewünschte Wassertemperatur über die Poolsaison hinweg angenehm zu regulieren. Dank moderner Inverter-Technologie passt die Wärmepumpe ihre Leistung automatisch an den aktuellen Bedarf an. Statt dauerhaft mit voller Leistung zu arbeiten, reduziert oder erhöht sie ihre Leistung je nach benötigter Heiz- oder Kühlleistung. Das ermöglicht einen bedarfsgerechten Betrieb und einen effizienten Einsatz der aufgenommenen elektrischen Energie. Mit einem COP-Wert von bis zu 14,3 kann die Wärmepumpe aus einer Einheit aufgenommener elektrischer Energie ein Vielfaches an Wärmeenergie für das Poolwasser bereitstellen. Ein hoher COP-Wert steht damit für ein günstiges Verhältnis zwischen Stromaufnahme und erzeugter Wärmeleistung. Der titanbeschichtete Wärmetauscher ist für den Einsatz mit Chlor- und Salzwasser geeignet und unterstützt einen zuverlässigen Betrieb im Poolkreislauf. Ein integrierter Gefrierschutz schützt das Gerät zusätzlich bei niedrigen Außentemperaturen. Über das übersichtliche LCD-Display lässt sich die gewünschte Zieltemperatur komfortabel einstellen. Als Kältemittel kommt R290 (Propan) zum Einsatz. R290 besitzt ein niedriges Treibhauspotenzial und ermöglicht eine leistungsfähige Wärmeübertragung im geschlossenen Kältekreislauf. Damit verbindet die Steam 35 Inverter eine bedarfsgerechte Leistungsregelung mit komfortabler Temperatursteuerung für Ihren Pool. Poolvolumen: 35.000 l Heizleistung: 7.000 kW max. Wassertemperatur: 40 C° erwärmt oder kühlt ihr Poolwasser (8-40°C) Durchflussmenge: 3.100 l/h Maße: 88,0 x 35,2 x 60,7 cm (L x B x H) Kabellänge: 2,8 m für Salzwasser geeignet (maximal 35 Promille Salzgehalt) übersichtliches LCD-Display für intuitive Steuerung mit Heiz- oder Kühlfunktion leiser Betrieb, R290 Kältemittel Lieferumfang: Pumpe, Schlauchanschluss-Adapter 32/38 mm COP 14,3 Herstellerinformationen: T.I.P. Technische Industrie Produkte GmbH Siemensstraße 17 74915 Waibstadt, DEUTSCHLAND eMail: info@tip-pumpen.de Herstellernr. 304831149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T.I.P. Pool-Wärmepumpe STEAM 45 Inverter, Invertertechnologie, für Pools bis 45 m³T.I.P. Pool-Wärmepumpe STEAM 45 Inverter, Invertertechnologie, für Pools bis 45 m³ Produktnummer: 0691452617 Steam 45 Inverter Pool-Wärmepumpe – Heizen und Kühlen für Pools bis 45 m³ Die Steam 45 Inverter Pool-Wärmepumpe nutzt die in der Umgebungsluft vorhandene Wärmeenergie, um Ihr Poolwasser zuverlässig zu erwärmen oder zu kühlen. Sie eignet sich für Pools mit einem Volumen von bis zu 45 m³ und bietet damit eine leistungsstarke Lösung für größere Becken. Dank moderner Inverter-Technologie passt die Wärmepumpe ihre Leistung kontinuierlich an den aktuellen Bedarf an. Statt dauerhaft mit voller Leistung zu arbeiten, reguliert sie ihre Heiz- oder Kühlleistung automatisch. Das ermöglicht einen bedarfsgerechten Betrieb und einen effizienten Einsatz der aufgenommenen elektrischen Energie. Mit einem COP-Wert von bis zu 14,1 kann die Wärmepumpe aus einer Einheit aufgenommener elektrischer Energie ein Vielfaches an Wärmeenergie für das Poolwasser bereitstellen. Der COP-Wert beschreibt damit das Verhältnis zwischen Stromaufnahme und erzeugter Wärmeleistung und macht die Leistungsfähigkeit der Wärmepumpe transparent. Der titanbeschichtete Wärmetauscher ist für den Einsatz mit Chlor- und Salzwasser geeignet und unterstützt einen zuverlässigen Betrieb im Poolkreislauf. Ein integrierter Gefrierschutz schützt das Gerät zusätzlich bei niedrigen Außentemperaturen. Über das übersichtliche LCD-Display lässt sich die gewünschte Zieltemperatur komfortabel einstellen. Als Kältemittel kommt R290 (Propan) zum Einsatz. R290 besitzt ein niedriges Treibhauspotenzial und ermöglicht eine leistungsfähige Wärmeübertragung innerhalb des geschlossenen Kältekreislaufs. Damit verbindet die Steam 45 Inverter eine bedarfsgerechte Leistungsregelung mit komfortabler Temperatursteuerung für größere Pools. Poolvolumen: 45.000 l Heizleistung: 9.500 kW max. Wassertemperatur: 40 C° erwärmt oder kühlt ihr Poolwasser (8-40°C) Durchflussmenge: 3.800 l/h Maße: 88,0 x 35,2 x 60,7 cm (L x B x H) Kabellänge: 2,8 m für Salzwasser geeignet (maximal 35 Promille Salzgehalt) übersichtliches LCD-Display für intuitive Steuerung mit Heiz- oder Kühlfunktion leiser Betrieb, R290 Kältemittel Lieferumfang: Pumpe, Schlauchanschluss-Adapter 32/38 mm COP 14,01 Herstellerinformationen: T.I.P. Technische Industrie Produkte GmbH Siemensstraße 17 74915 Waibstadt, DEUTSCHLAND eMail: info@tip-pumpen.de Herstellernr. 304841399,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Absicherung der Lebensrisiken, Altersvorsorge und Vermögensaufbau. Börse und Buch, Taschenbuch von Matthias Hoffmann, GRIN, 978-3-346-64552-4Absicherung Der Lebensrisiken, Altersvorsorge Und Vermögensaufbau. Börse Und Buch, Taschenbuch Von Matthias Hoffmann, Grin, 978-3-346-64552-4, Seitenanzahl: 24029,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist invertertechnologie?
Was ist Invertertechnologie? Invertertechnologie ist eine fortschrittliche Methode zur Steuerung von elektrischen Geräten, die es ermöglicht, die Geschwindigkeit und Leistung des Motors präzise zu regulieren. Im Gegensatz zu herkömmlichen Geräten, die nur mit fester Leistung arbeiten, können Geräte mit Invertertechnologie ihre Leistung je nach Bedarf anpassen, was zu einer effizienteren Nutzung von Energie führt. Diese Technologie wird häufig in Klimaanlagen, Kühlschränken, Waschmaschinen und anderen Haushaltsgeräten eingesetzt, um den Energieverbrauch zu reduzieren und die Lebensdauer der Geräte zu verlängern. Invertertechnologie bietet auch Vorteile wie eine präzisere Temperaturregelung, leisere Betriebsgeräusche und eine schnellere Erreichung der gewünschten Betriebsbedingungen. **
-
Was ist ein invertertechnologie?
Was ist ein invertertechnologie? Invertertechnologie bezieht sich auf eine Technologie, die die Geschwindigkeit und Leistung von elektrischen Motoren steuert, indem sie die Frequenz des Wechselstroms moduliert. Dies ermöglicht eine präzisere und effizientere Steuerung der Motoren im Vergleich zu herkömmlichen Antriebssystemen. Invertertechnologie wird häufig in Haushaltsgeräten wie Klimaanlagen, Kühlschränken und Waschmaschinen eingesetzt, um Energie zu sparen und den Geräuschpegel zu reduzieren. Durch die Verwendung von Invertertechnologie können Geräte auch eine stabilere Leistung und eine längere Lebensdauer bieten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
Ähnliche Suchbegriffe für Invertertechnologie
-
Zur Zukunft der Versicherung, Fachbücher von Lisa Katharina Promok"Zur Zukunft der Versicherung" ist ein Fachbuch, das sich mit den Auswirkungen von Künstlicher Intelligenz und modernen Technologien wie ChatGPT auf die Versicherungsbranche beschäftigt. Verfasst von Lisa Katharina Promok, bietet das Buch eine fundierte Analyse der aktuellen Entwicklungen im Bereich Wirtschaft und Recht, insbesondere im Wirtschaftsrecht. Mit einem kartonierten Einband und einer Seitenanzahl von 140 ist es sowohl informativ als auch handlich. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, richtet sich an Fachleute und Interessierte, die ein tieferes Verständnis für die Herausforderungen und Chancen der Digitalisierung in der Versicherungswirtschaft gewinnen möchten. Die Sprache des Buches ist Deutsch, was es für ein breites Publikum zugänglich macht. Dieses Sachbuch ist eine wertvolle Ressource für alle, die sich mit den zukünftigen Trends und der Transformation der Versicherungsbranche auseinandersetzen möchten.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
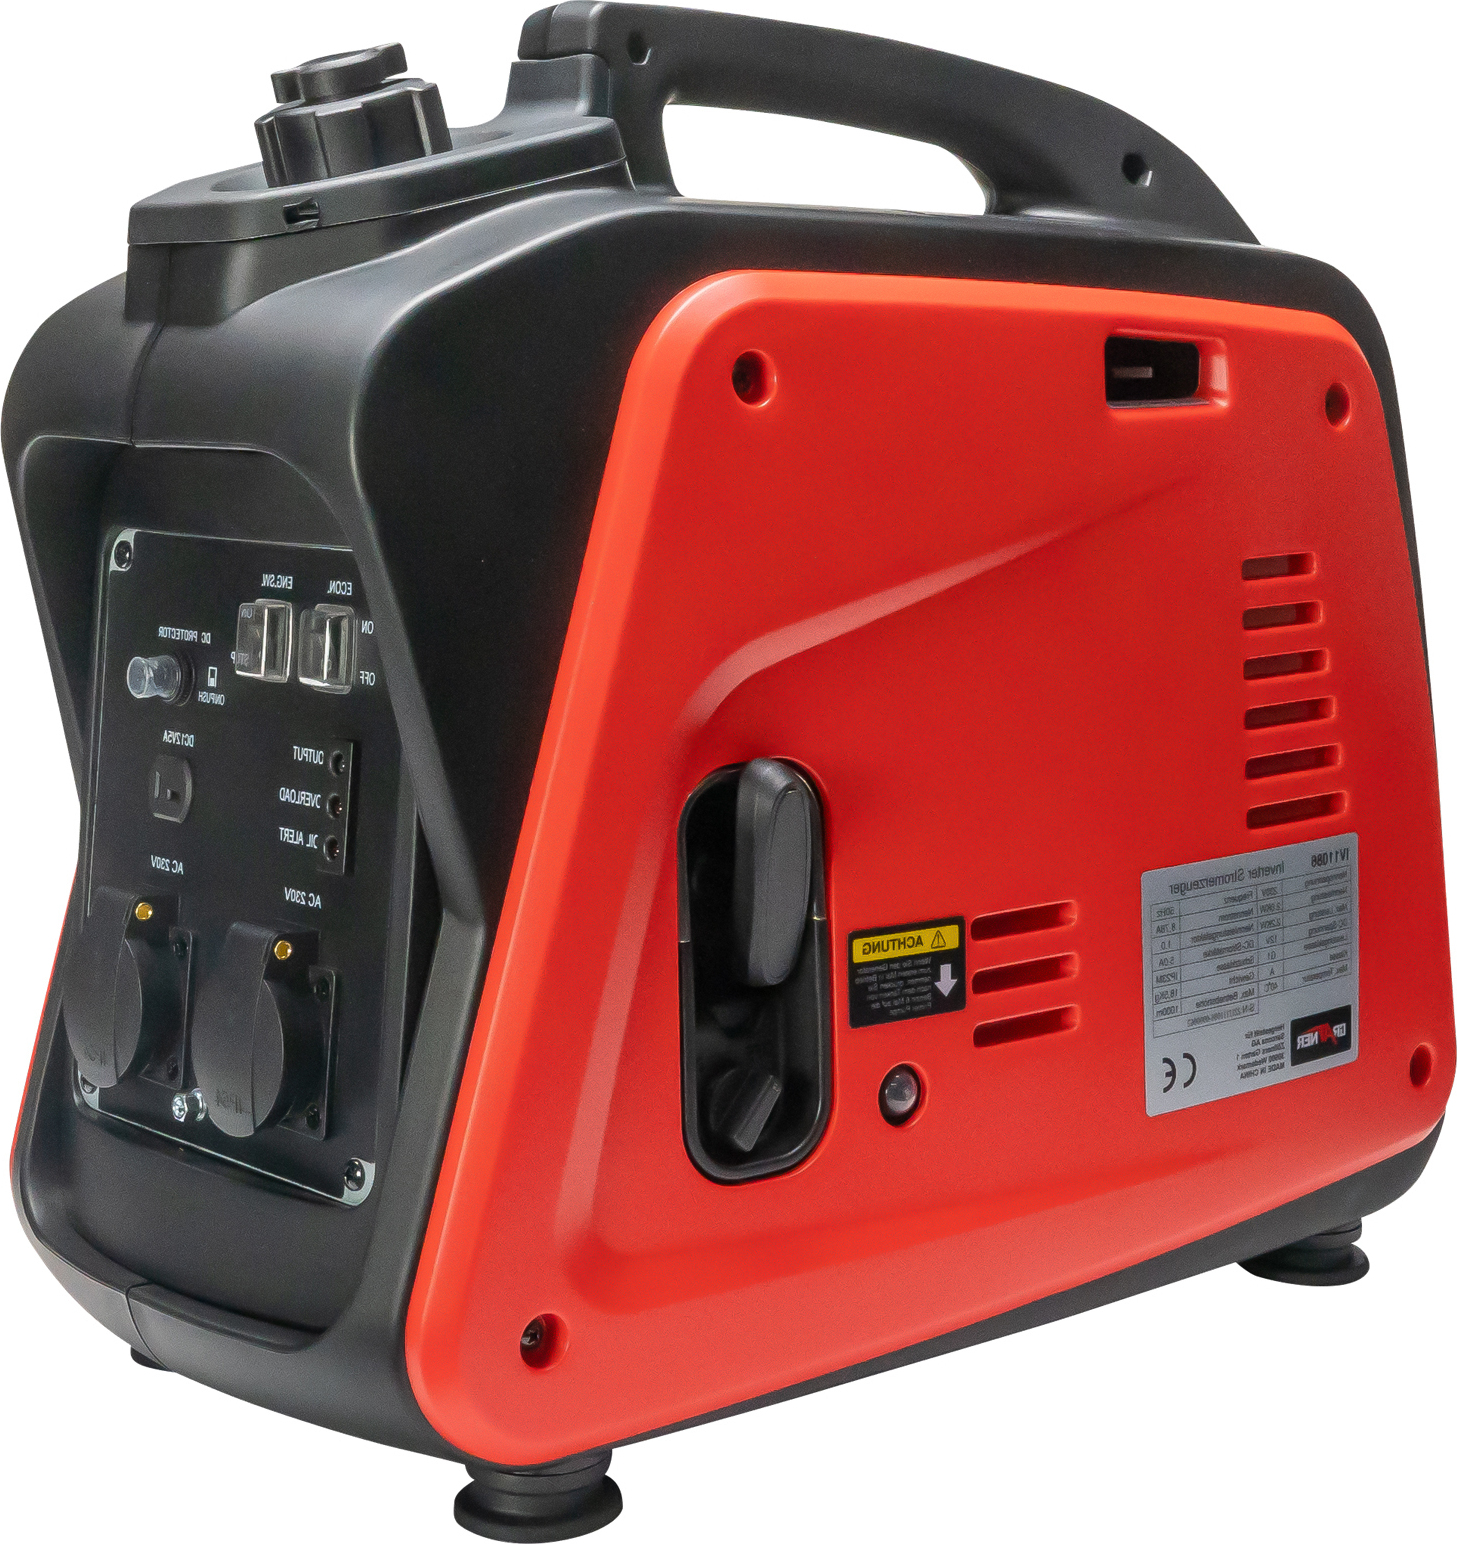
Grafner Stromerzeuger Inverter Genrator 2200 W (2 KW Dauerleistung), Benzinbetrieb 4 Takt, 2x 230V, Invertertechnologie für empfindliche Geräte, leicht robust, digitaler Benzin Notstrom AggregatProduktvorteile 4-Takt-OHV-Benzinmotor Für den Einsatz von elektronisch empfindlichen Verbraucher wie Computer, Hifi-Geräte etc. Inverter-Technologie Automatische Stromabschaltung bei Überlast Ölmangelsicherung LED-Anzeige für Betriebsstatus und Ölstandwarnung Rutschhemmende Antivibrationsfüße Bequemer Transport durch geringes Gewicht ECO- Funktion 2x Steckdose 230V/50 Hz 1x 12V DC Steckdose Produktbeschreibung Dieser Inverter erzeugt mit seinem 4-Takt-OHV-Benzinmotor super schnellen Strom und ist ideal für den Gartenbereich oder für das Campen geeignet. Die Inverter Technologie erkennt selber, wann die Leistungsgrenze erreicht ist und schaltet sich automatisch ab. Die LED-Anzeige zeigt Ihnen den Betriebsstatus und eine Ölstandwarnung an, so entgeht Ihnen nichts und Ihr Gerät bleibt ewig in Takt. Das super leichte Eigengewicht von 21 Kg ist ideal um das Gerät leicht zu transportieren, ob zum Campen, Angeln oder für den Gartengebrauch kann dieses Gerät immer mitgenommen werden. Die ruts329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.