Domain besser-vorsorgen.de kaufen?
Wir ziehen mit dem Projekt
besser-vorsorgen.de um.
Sind Sie am Kauf der Domain
besser-vorsorgen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besser-vorsorgen.de kaufen?
Ist das Alte Testament besser oder das Neue Testament?
Es ist schwierig zu sagen, welches Testament besser ist, da beide eine wichtige Rolle in der christlichen Tradition spielen. Das Alte Testament enthält die hebräische Bibel und erzählt die Geschichte des jüdischen Volkes und ihrer Beziehung zu Gott. Das Neue Testament enthält die Lehren und das Leben Jesu Christi und bildet die Grundlage des christlichen Glaubens. Beide Testamente sind wichtig, um ein umfassendes Verständnis des christlichen Glaubens zu erlangen. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
Ähnliche Suchbegriffe für Handbuch-Testament
Top-Angebote
Produkte zum Begriff Handbuch-Testament:
-
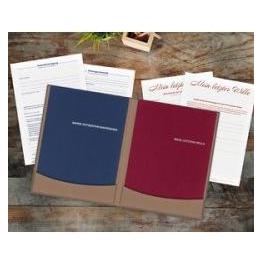
Handbuch TestamentHandbuch Testament , "Ihr bekommt später doch alles..." Oder? Wer eine individuelle Lösung für seinen Nachlass sucht, muss ein Testament errichten. Es gibt aber kein Testament von der Stange. Grundlage für die richtige Entscheidung sind immer die jeweiligen Lebensumstände und die persönlichen Wünsche und Vorstellungen. Gängige Lösungen zur Nachlassplanung für typische Lebens- und Familienverhältnisse werden aufgezeigt und Gestaltungsmodelle vorgestellt. Die gesetzliche Erbfolge: Was gilt, wenn kein Testament errichtet wird? Was ist der Unterschied zwischen Testament und Erbvertrag? Checklisten helfen, die eigenen Wünsche und Vorstellungen zu ermitteln Mustertestamente für die wichtigsten Lebenssituationen Aktuell : Mit neuen Textbausteine und Musterformulierungen für die individuelle Nachlassplanung Alle Textbausteine, Mustertestamente und Checklisten digital oder zum Heraustrennen und Abheften. , Zahnriemen > Chiptuning & Motortuning , Auflage: 4. Auflage, Erscheinungsjahr: 202502, Autoren: Bretzinger, Otto N., Redaktion: NRW, Verbraucherzentrale, Edition: REV, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 220, Themenüberschrift: BUSINESS & ECONOMICS / Personal Finance / Money Management, Keyword: Pflichtteil; digitaler Nachlass; letzter Wille; Erbengemeinschaft; Erbfolge; Vermächtnis; Erblasser; immobilien; Nachlassregelung; Formulare; Schenkung; erben; Berliner Testament; Immobilie vererben; Erbschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Erbrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Recht / Ratgeber (allgemein)~Schenkung - Schenkungsteuer~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Erbschafts- und Schenkungssteuer~Erbrecht~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Was ist besser Erbvertrag oder Testament?
Was ist besser Erbvertrag oder Testament? Die Wahl zwischen einem Erbvertrag und einem Testament hängt von verschiedenen Faktoren ab, wie z.B. der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen. Ein Erbvertrag bietet mehr Sicherheit, da er notariell beurkundet werden muss und nur mit Zustimmung aller Vertragsparteien geändert werden kann. Ein Testament hingegen ist flexibler und kann jederzeit geändert werden, jedoch besteht die Gefahr von Streitigkeiten unter den Erben. Letztendlich sollte die Entscheidung zwischen Erbvertrag und Testament individuell und unter Berücksichtigung aller relevanten Aspekte getroffen werden. **
-
Was ist besser Testament oder Erbvertrag?
Was ist besser Testament oder Erbvertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen des Erblassers. Ein Testament ist flexibler und kann einfach und kostengünstig erstellt werden, während ein Erbvertrag rechtlich bindend ist und bestimmte Formvorschriften erfüllen muss. Ein Erbvertrag bietet mehr Sicherheit und Klarheit, da er weniger anfechtbar ist als ein Testament. Letztendlich sollte die Entscheidung zwischen Testament und Erbvertrag individuell getroffen werden, am besten nach einer Beratung durch einen Fachanwalt für Erbrecht. **

Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
Top-Angebote
Produkte zum Begriff Handbuch-Testament:
-
Handbuch TestamentHandbuch Testament , "Ihr bekommt später doch alles..." Oder? Wer eine individuelle Lösung für seinen Nachlass sucht, muss ein Testament errichten. Es gibt aber kein Testament von der Stange. Grundlage für die richtige Entscheidung sind immer die jeweiligen Lebensumstände und die persönlichen Wünsche und Vorstellungen. Gängige Lösungen zur Nachlassplanung für typische Lebens- und Familienverhältnisse werden aufgezeigt und Gestaltungsmodelle vorgestellt. Die gesetzliche Erbfolge: Was gilt, wenn kein Testament errichtet wird? Was ist der Unterschied zwischen Testament und Erbvertrag? Checklisten helfen, die eigenen Wünsche und Vorstellungen zu ermitteln Mustertestamente für die wichtigsten Lebenssituationen Aktuell : Mit neuen Textbausteine und Musterformulierungen für die individuelle Nachlassplanung Alle Textbausteine, Mustertestamente und Checklisten digital oder zum Heraustrennen und Abheften. , Zahnriemen > Chiptuning & Motortuning , Auflage: 4. Auflage, Erscheinungsjahr: 202502, Autoren: Bretzinger, Otto N., Redaktion: NRW, Verbraucherzentrale, Edition: REV, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 220, Themenüberschrift: BUSINESS & ECONOMICS / Personal Finance / Money Management, Keyword: Pflichtteil; digitaler Nachlass; letzter Wille; Erbengemeinschaft; Erbfolge; Vermächtnis; Erblasser; immobilien; Nachlassregelung; Formulare; Schenkung; erben; Berliner Testament; Immobilie vererben; Erbschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Erbrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Recht / Ratgeber (allgemein)~Schenkung - Schenkungsteuer~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Erbschafts- und Schenkungssteuer~Erbrecht~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Alte Testament besser oder das Neue Testament?
Es ist schwierig zu sagen, welches Testament besser ist, da beide eine wichtige Rolle in der christlichen Tradition spielen. Das Alte Testament enthält die hebräische Bibel und erzählt die Geschichte des jüdischen Volkes und ihrer Beziehung zu Gott. Das Neue Testament enthält die Lehren und das Leben Jesu Christi und bildet die Grundlage des christlichen Glaubens. Beide Testamente sind wichtig, um ein umfassendes Verständnis des christlichen Glaubens zu erlangen. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
Ähnliche Suchbegriffe für Handbuch-Testament
-
Klippert Altes Testament - Neues TestamentDie Reihe Klippert bietet ein systematisches Kompetenztraining nach der Methodik von Dr. Heinz Klippert. Je Heft werden zwei Kern- bzw. Lehrplanthemen methodisch dargestellt. Die Schüler bearbeiten anhand fertig ausgearbeiteter Unterrichtseinheiten mit Stundenbildern und dazu passenden Kopiervorlagen/Arbeitsblättern verschiedenste Facetten eines Themas und trainieren so wichtige übergeordnete Kompetenzen. Sie lernen dabei vor allem selbstständig und eigenverantwortlich zu arbeiten. Lehrkräfte werden so zunehmend entlastet und haben mehr Zeit, sich intensiv um einzelne Schüler zu kümmern.Mithilfe dieses E-Books trainieren Sie mit Ihren Schülern folgende Kompetenzen: - Den Aufbau der Bibel verstehen- Bücher der Bibel finden und eingruppieren- Verschiedene Bibeln entdecken und vergleichen- Gotteserfahrungen des Menschen in der Bibel erforschen- Das Leben und die Botschaft Jesu anhand von Bibeltexten erfahren- Die bildhafte Sprache der Bibel nachvollziehen- Den Lebensbezug biblischer Texte begreifenU.a. finden folgende Methoden Anwendung:- Bildbetrachtung- Doppelkreis - Gruppenarbeit- Kooperative Präsentation- Museumsrundgang- Partnerarbeit - Quiz- Spickzettel Inhaltliche SchwerpunkteKlippert-MethodikLernspiraleMakrospiraleKooperationOffener UnterrichtEigenverantwortliches LernenSchülerorientierungTransferSelbsttätigkeit23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
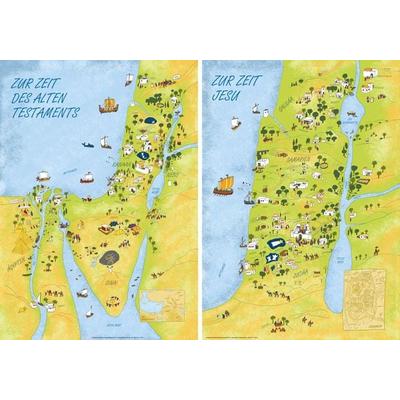
Wandkarten Altes Testament - Neues TestamentHier Handelst Es Sich Um Zwei Wandkarten. Eine Karte Zur Zeit Des 'alten Testaments' Und Eine Karte 'zur Zeit Jesu'. Diese Werden In Einer Papprolle Geliefert Und Sind Zum Aufhängen In Gemeinde - Und Schulräumen Geeignet.die Biblischen Geschichten...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Erbvertrag oder Testament?
Was ist besser Erbvertrag oder Testament? Die Wahl zwischen einem Erbvertrag und einem Testament hängt von verschiedenen Faktoren ab, wie z.B. der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen. Ein Erbvertrag bietet mehr Sicherheit, da er notariell beurkundet werden muss und nur mit Zustimmung aller Vertragsparteien geändert werden kann. Ein Testament hingegen ist flexibler und kann jederzeit geändert werden, jedoch besteht die Gefahr von Streitigkeiten unter den Erben. Letztendlich sollte die Entscheidung zwischen Erbvertrag und Testament individuell und unter Berücksichtigung aller relevanten Aspekte getroffen werden. **
-
Was ist besser Testament oder Erbvertrag?
Was ist besser Testament oder Erbvertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen des Erblassers. Ein Testament ist flexibler und kann einfach und kostengünstig erstellt werden, während ein Erbvertrag rechtlich bindend ist und bestimmte Formvorschriften erfüllen muss. Ein Erbvertrag bietet mehr Sicherheit und Klarheit, da er weniger anfechtbar ist als ein Testament. Letztendlich sollte die Entscheidung zwischen Testament und Erbvertrag individuell getroffen werden, am besten nach einer Beratung durch einen Fachanwalt für Erbrecht. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.