Domain besser-vorsorgen.de kaufen?
Wir ziehen mit dem Projekt
besser-vorsorgen.de um.
Sind Sie am Kauf der Domain
besser-vorsorgen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besser-vorsorgen.de kaufen?
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
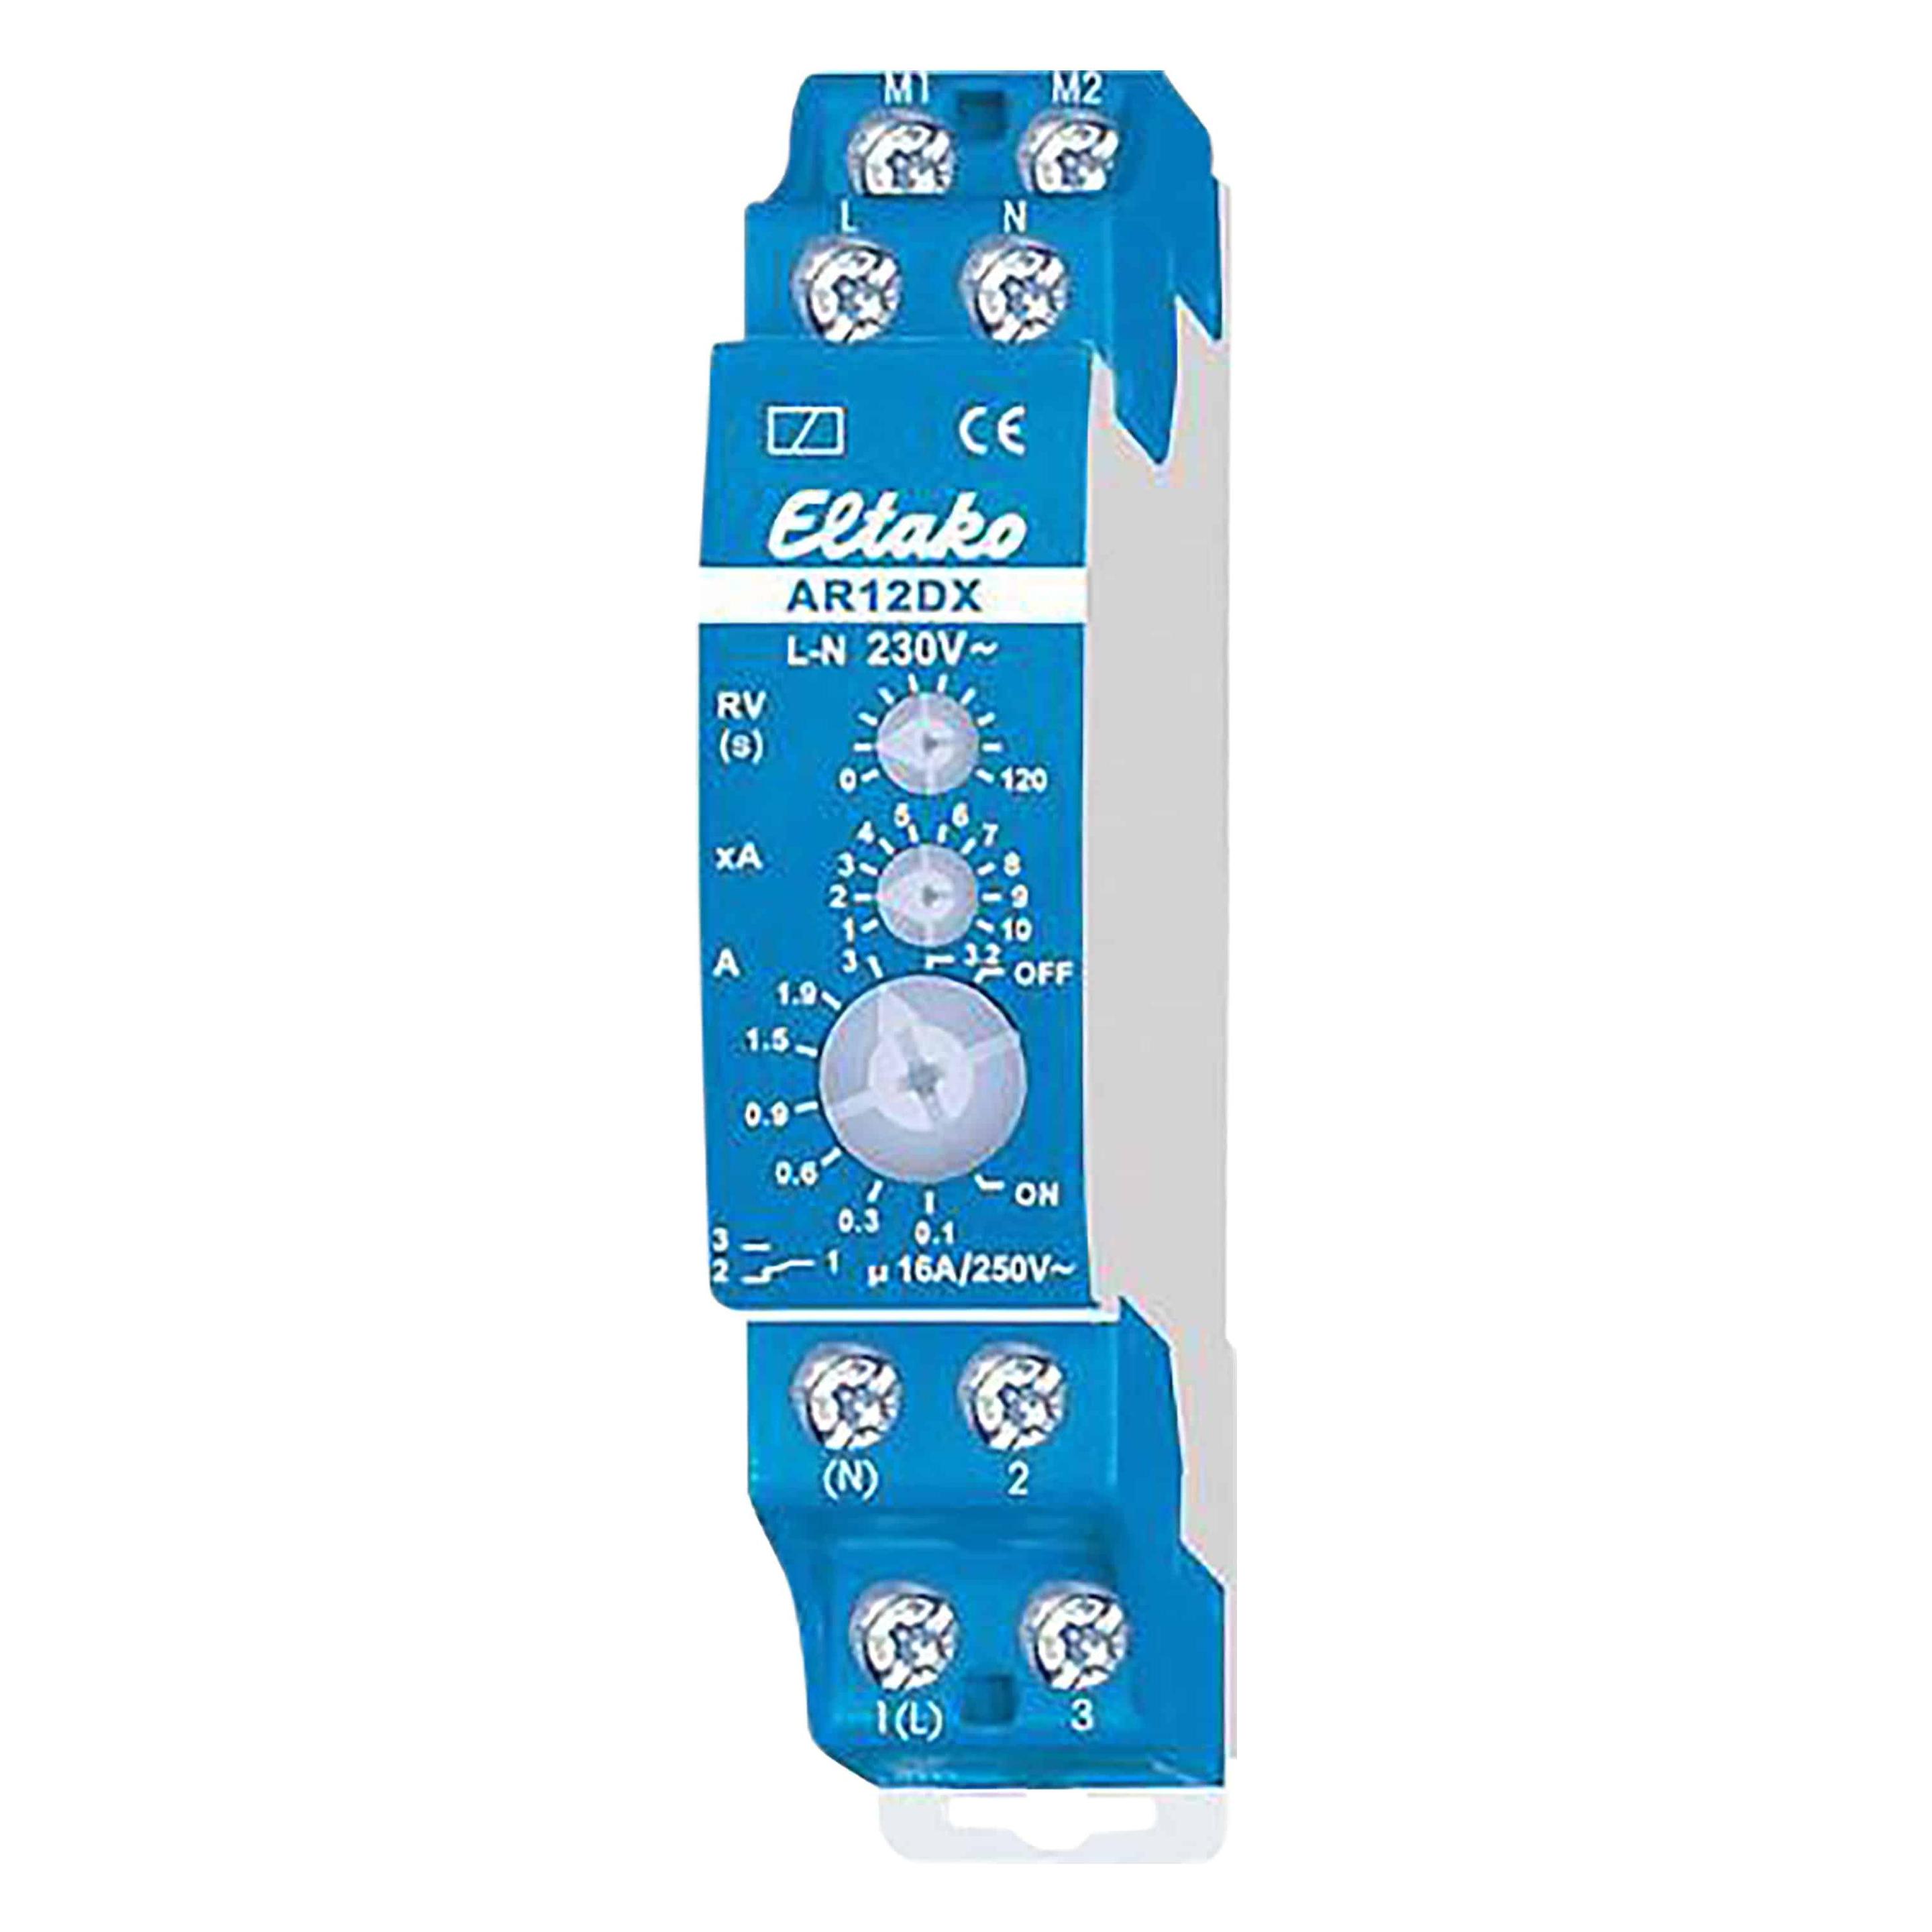

Ähnliche Suchbegriffe für Eltako-Zeitrelais-Stromrelais-1
Top-Angebote
Produkte zum Begriff Eltako-Zeitrelais-Stromrelais-1:
-
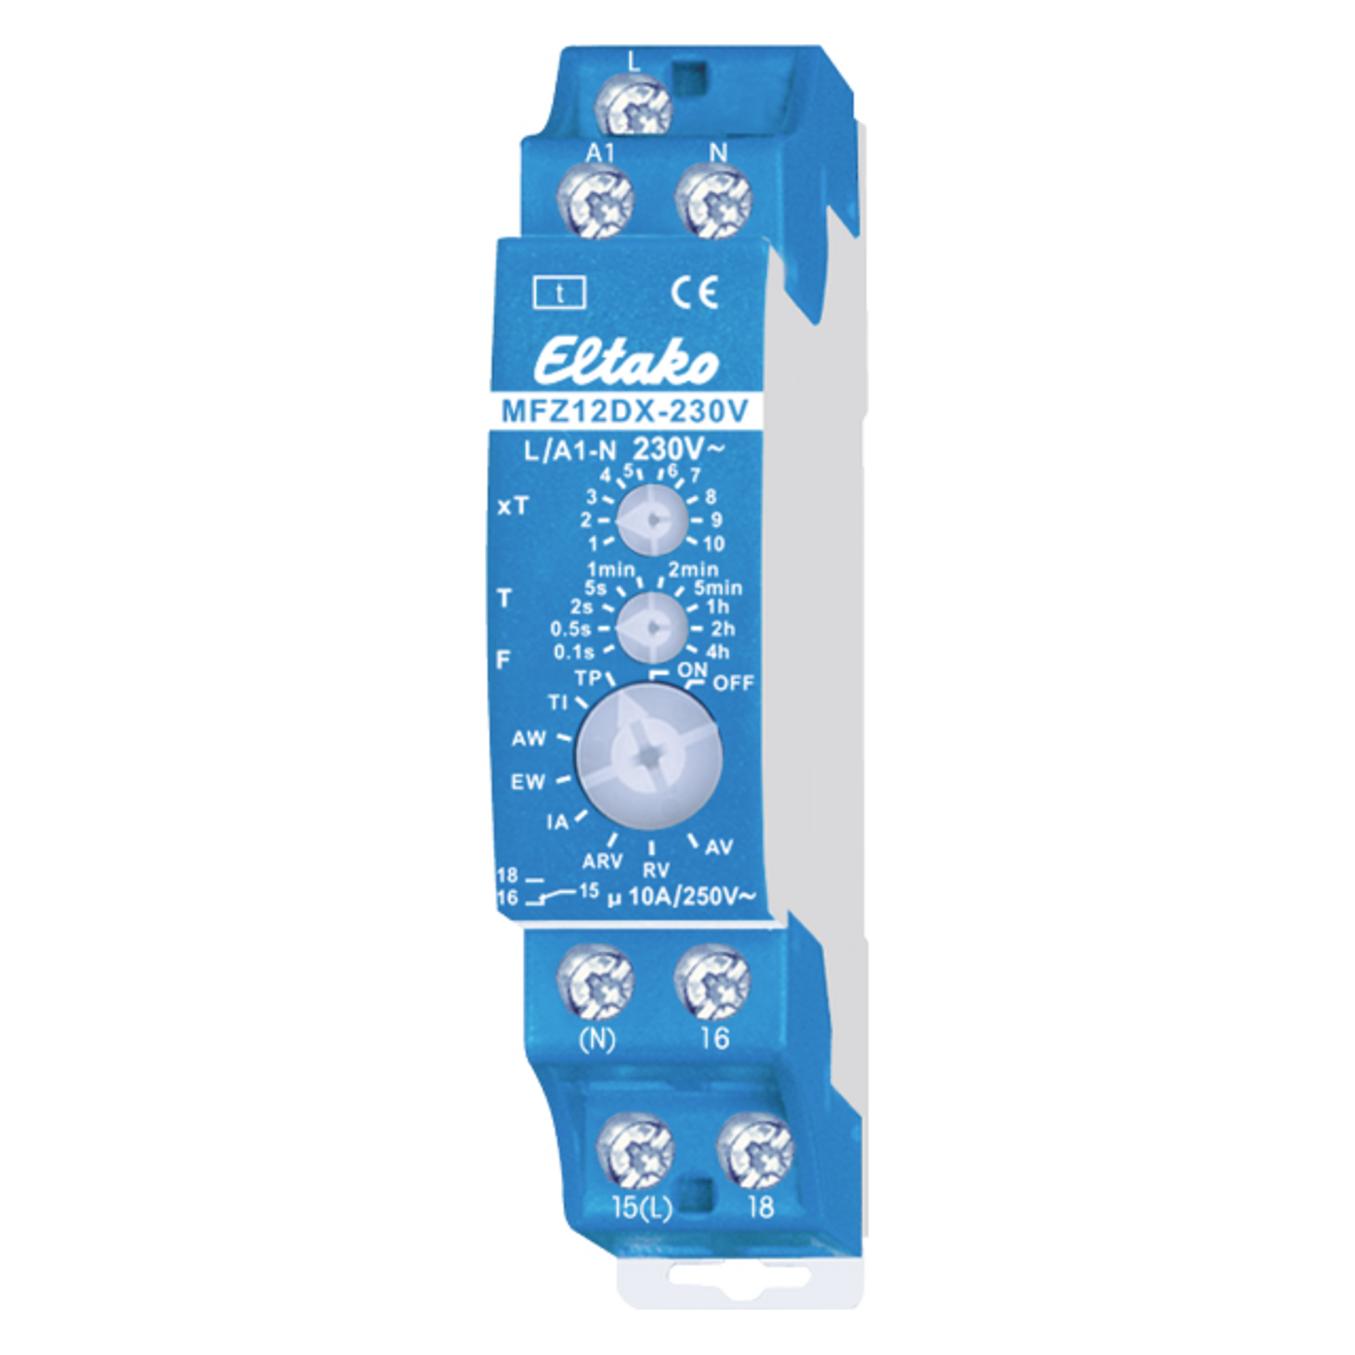
Eltako Stromrelais AR12DX-230VEltako Stromrelais Ar12dx-230v Hersteller: Eltako Bezeichnung: Stromrelais Typ: Ar12dx-230v Ausführung Des Elektrischen Anschlusses: Schraubanschluss Mit Abnehmbaren Klemmen: Nein 1-phasen-unterstrom Möglich: Nein 3-phasen-unterstrom Möglich: Nein...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
Top-Angebote
Produkte zum Begriff Eltako-Zeitrelais-Stromrelais-1:
-
Eltako Zeitrelais Stromrelais. 1 Wechsler potenzialfrei 16A/250V AC, RelaisReiheneinbaugerät für Montage auf Tragschiene (1 TE). Hierzu einfach den N-Leiter an die Klemme (N) und L an 1 (L) anschliessen. Dadurch ergibt sich ein zusätzlicher Stand-by-Verbrauch von nur 0,1 Watt. Wird der Kontakt zum Steuern von Schaltgeräten verwendet, die selbst nicht im Nulldurchgang schalten, sollte (N) nicht angeschlossen werden, da der zusätzliche Schliessverzug sonst das Gegenteil bewirkt. Mit einem internen Ringkernstromwandler wird der über einen Verbraucher V1 fliessende Wechselstrom von 0,1 A bis maximal 32 A mit dem eingestellten Wert verglichen und bei Überschreitung schaltet ein Relais innerhalb von 0,5 Sekunden einen an 2 angeschlossenen Verbraucher V2 ab bzw. einen an 3 angeschlossenen Verbraucher V3 ein. Einstellgenauigkeit ±5 %. Ab 25 A schaltet das Relais immer ein. Modernste Hybrid-Technik vereint die Vorteile verschleissfreier elektronischer Ansteuerung mit der hohen Leistung von Spezialrelais. Die Strombasis A wird mit dem unteren rastenden Drehschalter A eingestellt.47,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
Ähnliche Suchbegriffe für Eltako-Zeitrelais-Stromrelais-1
-
Eltako Stromrelais AR12DX-230VEltako Stromrelais Ar12dx-230v Hersteller: Eltako Bezeichnung: Stromrelais Typ: Ar12dx-230v Ausführung Des Elektrischen Anschlusses: Schraubanschluss Mit Abnehmbaren Klemmen: Nein 1-phasen-unterstrom Möglich: Nein 3-phasen-unterstrom Möglich: Nein...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
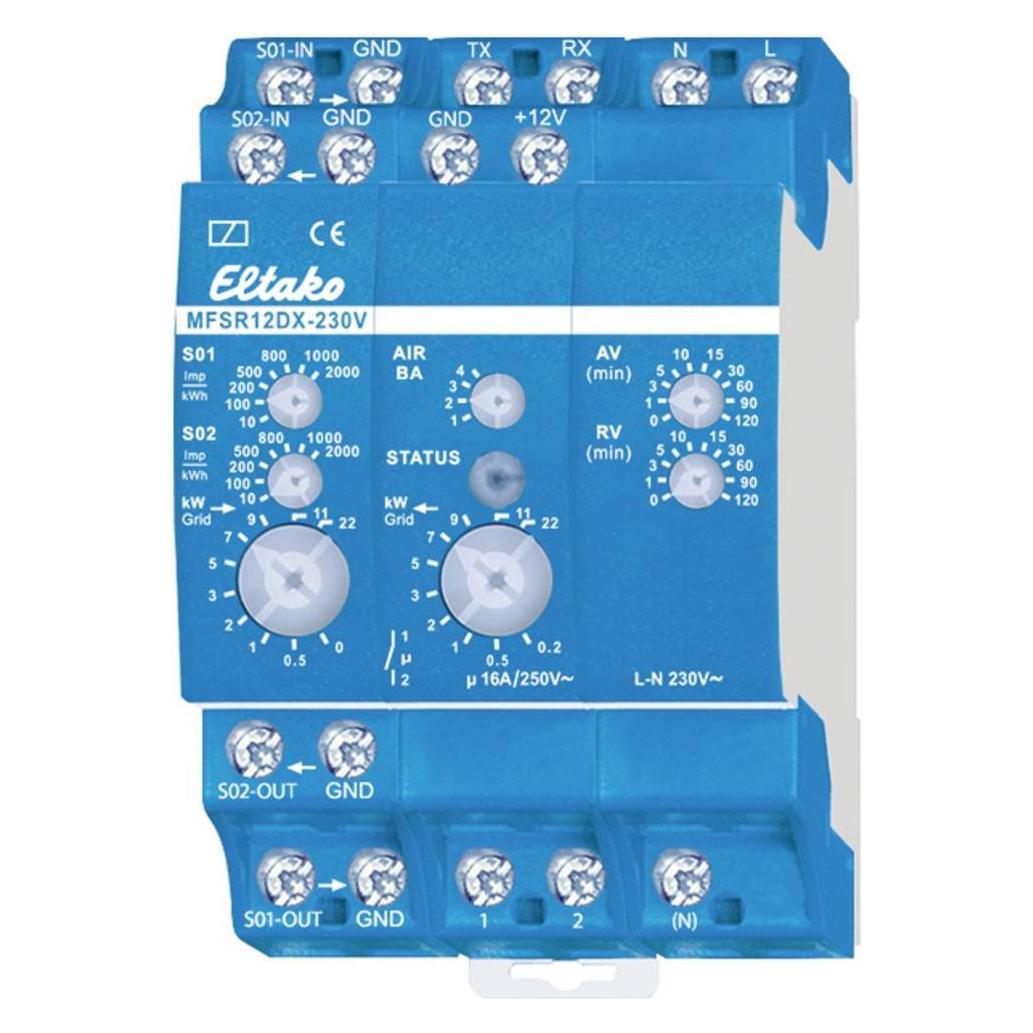
Eltako Multifunktions-Zeitrelais, RelaisWechsler potenzialfrei 10A/250 V AC, 230V-LED-Lampen bis 200W, Glühlampen 2000W. Stand-by-Verlust nur 0,4 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 1 Teilungseinheit = 18 mm breit, 58 mm tief. Mit der patentierten ELTAKO-Duplex-Technologie (DX) können die normalerweise potenzialfreien Kontakte beim Schalten von 230 V-Wechselspannung 50 Hz trotzdem im Nulldurchgang schalten und damit den Verschleiss drastisch reduzieren. Hierzu einfach den N-Leiter an die Klemme (N) und L an 15 (L) anschliessen. Dadurch ergibt sich ein zusätzlicher Stand-by-Verlust von nur 0,1 Watt. Versorgungs- und Steuerspannung 230V AC. Zeiten zwischen 0,1 Sekunden und 40 Stunden sind einstellbar. Funktion F (Beschreibung Seite 13-22) RV = Rückfallverzögerung AV = Ansprechverzögerung TI = Taktgeber mit Impuls beginnend TP = Taktgeber mit Pause beginnend IA = Impulsgesteuerte Ansprechverzögerung (z.B. automatischer Türöffner) EW = Einschaltwischer AW = Ausschaltwischer ARV = Ansprech- und Rückfallverzögerung ON = Dauer EIN OFF = Dauer AUS. Die Leuchtdiode unter dem grossen Drehschalter informiert während des Zeitablaufs über die Kontaktstellung. Sie blinkt, solange der Arbeitskontakt 15-18 offen ist (15-16 geschlossen) und leuchtet ständig, solange der Arbeitskontakt 15-18 geschlossen (15-16 offen) ist. Die Zeitbasis T wird mit dem mittleren rastenden Drehschalter T eingestellt. Als Basiswerte stehen 0,1 Sekunde, 0,5 Sekunden, 2 Sekunden, 5 Sekunden, 1 Minute, 2 Minuten, 5 Minuten, 1 Stunde, 2 Stunden und 4 Stunden zur Wahl. Die Gesamtzeit ergibt sich aus der Zeitbasis multipliziert mit dem Multiplikator. Der Multiplikator xT wird mit dem oberen rastenden Drehschalter xT eingestellt und liegt zwischen 1 und 10. Somit lassen sich Zeiten zwischen 0,1 Sekunde (Zeitbasis 0,1 Sekunde und Multiplikator 1) und 40 Stunden (Zeitbasis 4 Stunden und Multiplikator 10) einstellen. Die maximale Last kann ab einer Verzögerungs- oder Taktzeit von 5 Minuten genutzt werden.42,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Stromrelais AR12DX-230V1 Wechsler potenzialfrei. Schließer: 16 A/250 V AC, 230 V-LED-Lampen bis 200 W, Glühlampen bis 2300 W. Öffner: 10 A/250 V AC, 230 V-LED-Lampen bis 200 W, Glühlampen bis 2300 W. Mit der patentierten ELTAKO-Duplex-Technologie (DX) können die normalerweise potenzialfreien Kontakte beim Schalten von 230 V-Wechselspannung 50 Hz trotzdem im Nulldurchgang schalten und damit den Verschleiß drastisch reduzieren. Hierzu einfach den N-Leiter an die Klemme (N) und L an 1 (L) anschließen. Dadurch ergibt sich ein zusätzlicher Stand-by-Verlust von nur 0,1 Watt. Wird der Kontakt zum Steuern von Schaltgeräten verwendet, welche selbst nicht im Nulldurchgang schalten, sollte (N) nicht angeschlossen werden, da der zusätzliche Schließverzug sonst das Gegenteil bewirkt. Mit einem internen Ringkernstromwandler wird der über einen Verbraucher V1 fließende Wechselstrom von 0,1 A bis maximal 32 A mit dem eingestellten Wert verglichen. Bei Überschreitung schaltet ein Relais innerhalb von 0,5 Sekunden einen an 240,06 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.