Domain besser-vorsorgen.de kaufen?
Wir ziehen mit dem Projekt
besser-vorsorgen.de um.
Sind Sie am Kauf der Domain
besser-vorsorgen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besser-vorsorgen.de kaufen?
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **


Ähnliche Suchbegriffe für Verbrauch
Top-Angebote
Produkte zum Begriff Verbrauch:
-
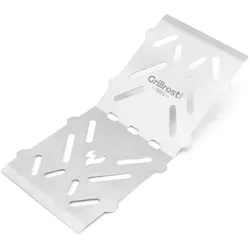
Hitzereflektor für Napoleon LE3 - bessere Wärmeverteilung, weniger VerbrauchMehr Hitze, weniger Verbrauch – Der Hitzereflektor optimiert die Wärmeverteilung in deinem Napoleon LE3. Durch die Reflektion der Hitze nach oben wird dein Grill schneller heiß und erreicht höhere Temperaturen. Effiziente Wärmeleitung – Die Reflektoren reduzieren den zu erhitzenden Brennraum, wodurch weniger Energie benötigt wird. Dein Grill arbeitet effizienter und spart gleichzeitig Gas. Passgenaue Konstruktion – Entwickelt für den Napoleon LE3, wird der Reflektor einfach unter die Brenner eingelegt. Vier Stück sorgen für eine optimale Wärmeleistung und gleichmäßige Hitzeverteilung. Langlebig und hitzebeständig – Aus hochwertigem Edelstahl gefertigt, widersteht der Reflektor hohen Temperaturen und bleibt rostfrei – für eine lange Lebensdauer. Erlebe die maximale Leistung deines Napoleon LE3 und genieße noch heißeres, effizienteres Grillen! Dieses Produkt steht in keiner Verbindung zu Napoleon. Die Nutzung erfolgt eigenverantwortlich. Die Reflektoren wurden jedoch mit höchster ...26,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarzer Pellet-Terrassenheizer, 14 kW, Verbrauch 2 kg/hTechnische Merkmale: - Ideal für die Installation in offenen Räumen bis zu 20 m2, damit Sie den Winter im Freien genießen können, ohne zu frieren. - Präzise Zugregulierung. - Langlebige und widerstandsfähige Komponenten und Lackierung. - Hochtemperaturbeständiges Glas. - Geräuscharm dank ultra-hermetischer Abdichtung für Wohlbefinden und angenehmen Komfort direkt am Ofen. - Doppelter Schutz vor Überhitzung und Unterdruckschalter. - Mit Rollen für einfachen Transport. - Einfache Installation und Bedienung. Benötigt nicht: - Stromanschluss, da ein Akku (Laufzeit 4-5 Stunden) integriert ist. - Installation eines Rauchrohrs. - Sofort betriebsbereit, keine besondere Wartung erforderlich. Technische Daten: - Fassungsvermögen: 10 kg - Brenndauer: 5 h - Verbrauch: 2 kg/h - Leistung: 14 kW - Abmessungen: 623 x 623 x 2190 mm - Gewicht: 60 kg997,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bering:Die örtlichen Verbrauch- und Auf, Fachbücher von Simon BeringUnter dem Eindruck angespannter Haushaltslagen der Kommunen haben die örtlichen Verbrauch- und Aufwandsteuern in den letzten Jahren zunehmend an Bedeutung gewonnen. Sie sind eine der wenigen Stellschrauben im kommunalen Finanzsystem, mittels derer die Kommunen sich eigenständig Einnahmen erschliessen können. Obwohl die Kompetenzgrundlage der örtlichen Verbrauch- und Aufwandsteuer in Art. 105 Abs. 2a Satz 1 GG bereits im Zuge der Reform der Finanzverfassung im Jahr 1969 in das Grundgesetz eingefügt wurde, wirft sie bis heute jedoch zahlreiche rechtsdogmatische Fragestellungen auf. Die Arbeit greift diese Fragen auf und unterzieht sie einer grundlegenden Analyse. Die Arbeit verdeutlicht sowohl die Möglichkeiten als auch die Grenzen des kommunalen Steuererfindungsrechts. Insbesondere mit der Einführung der Übernachtungsteuer, der Wettbürosteuer und der Verpackungsteuer rückte diese Thematik zuletzt in den Fokus von Rechtsprechung und Literatur.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **


Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
Top-Angebote
Produkte zum Begriff Verbrauch:
-
Absicherung der Lebensrisiken, Altersvorsorge und Vermögensaufbau. Börse und Buch, Taschenbuch von Matthias Hoffmann, GRIN, 978-3-346-64552-4Absicherung Der Lebensrisiken, Altersvorsorge Und Vermögensaufbau. Börse Und Buch, Taschenbuch Von Matthias Hoffmann, Grin, 978-3-346-64552-4, Seitenanzahl: 24029,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Schlupf 2.0, für weniger Liner-VerbrauchDie smarte Lösung zur Reduktion des Liner-Verbrauchs! Dank des wertvollen Feedbacks unserer Endkunden haben wir eine einfache, aber hochfunktionelle Lösung entwickelt, um das Problem des Schlupfs bei der Nutzung der Clesana C1 zu beheben: den Anti-Schlupf. Dieses Nachrüst-Set bietet klare Vorteile und ist ein funktionelles Upgrade für die Clesana C1. Vorteile auf einen Blick: Effiziente Nutzung des Liners: Der Anti-Schlupf verhindert, dass Folie ungewollt abgezogen wird. Dadurch bleibt der Beutel selbst bei mehrmaliger Nutzung klein und kompakt. Mehr Beutel pro Liner: Pro Kassette stehen Ihnen 80 cm mehr Liner zur Verfügung, da der unnötige Folienverbrauch durch Schlupf eliminiert wird. Kinderleichte Nachrüstung: Das Anti-Schlupf-Set kann einfach an jeder Clesana C1 nachgerüstet werden.19,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Hitzereflektor für Napoleon LE3 - bessere Wärmeverteilung, weniger VerbrauchMehr Hitze, weniger Verbrauch – Der Hitzereflektor optimiert die Wärmeverteilung in deinem Napoleon LE3. Durch die Reflektion der Hitze nach oben wird dein Grill schneller heiß und erreicht höhere Temperaturen. Effiziente Wärmeleitung – Die Reflektoren reduzieren den zu erhitzenden Brennraum, wodurch weniger Energie benötigt wird. Dein Grill arbeitet effizienter und spart gleichzeitig Gas. Passgenaue Konstruktion – Entwickelt für den Napoleon LE3, wird der Reflektor einfach unter die Brenner eingelegt. Vier Stück sorgen für eine optimale Wärmeleistung und gleichmäßige Hitzeverteilung. Langlebig und hitzebeständig – Aus hochwertigem Edelstahl gefertigt, widersteht der Reflektor hohen Temperaturen und bleibt rostfrei – für eine lange Lebensdauer. Erlebe die maximale Leistung deines Napoleon LE3 und genieße noch heißeres, effizienteres Grillen! Dieses Produkt steht in keiner Verbindung zu Napoleon. Die Nutzung erfolgt eigenverantwortlich. Die Reflektoren wurden jedoch mit höchster ...26,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man sicherstellen, dass diese Vorsorge auf verschiedenen Ebenen wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau effektiv ist?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, frühzeitig zu beginnen und regelmäßig zu sparen, um ein solides finanzielles Polster aufzubauen. Es ist entscheidend, verschiedene Vorsorgebereiche wie Altersvorsorge, Gesundheitsvorsorge und Vermögensaufbau zu berücksichtigen, um ein umfassendes Sicherheitsnetz zu schaffen. Eine sorgfältige Auswahl von Vorsorgeprodukten und -anbietern sowie eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne sind ebenfalls entscheidend, um sicherzustellen, dass die Vorsorge effektiv ist. Zudem ist es ratsam, professionelle Finanzberatung in Anspruch zu nehmen, um eine maßgeschneiderte Vorsorgestrategie zu entwickeln, **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
Ähnliche Suchbegriffe für Verbrauch
-
Schwarzer Pellet-Terrassenheizer, 14 kW, Verbrauch 2 kg/hTechnische Merkmale: - Ideal für die Installation in offenen Räumen bis zu 20 m2, damit Sie den Winter im Freien genießen können, ohne zu frieren. - Präzise Zugregulierung. - Langlebige und widerstandsfähige Komponenten und Lackierung. - Hochtemperaturbeständiges Glas. - Geräuscharm dank ultra-hermetischer Abdichtung für Wohlbefinden und angenehmen Komfort direkt am Ofen. - Doppelter Schutz vor Überhitzung und Unterdruckschalter. - Mit Rollen für einfachen Transport. - Einfache Installation und Bedienung. Benötigt nicht: - Stromanschluss, da ein Akku (Laufzeit 4-5 Stunden) integriert ist. - Installation eines Rauchrohrs. - Sofort betriebsbereit, keine besondere Wartung erforderlich. Technische Daten: - Fassungsvermögen: 10 kg - Brenndauer: 5 h - Verbrauch: 2 kg/h - Leistung: 14 kW - Abmessungen: 623 x 623 x 2190 mm - Gewicht: 60 kg997,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bering:Die örtlichen Verbrauch- und Auf, Fachbücher von Simon BeringUnter dem Eindruck angespannter Haushaltslagen der Kommunen haben die örtlichen Verbrauch- und Aufwandsteuern in den letzten Jahren zunehmend an Bedeutung gewonnen. Sie sind eine der wenigen Stellschrauben im kommunalen Finanzsystem, mittels derer die Kommunen sich eigenständig Einnahmen erschliessen können. Obwohl die Kompetenzgrundlage der örtlichen Verbrauch- und Aufwandsteuer in Art. 105 Abs. 2a Satz 1 GG bereits im Zuge der Reform der Finanzverfassung im Jahr 1969 in das Grundgesetz eingefügt wurde, wirft sie bis heute jedoch zahlreiche rechtsdogmatische Fragestellungen auf. Die Arbeit greift diese Fragen auf und unterzieht sie einer grundlegenden Analyse. Die Arbeit verdeutlicht sowohl die Möglichkeiten als auch die Grenzen des kommunalen Steuererfindungsrechts. Insbesondere mit der Einführung der Übernachtungsteuer, der Wettbürosteuer und der Verpackungsteuer rückte diese Thematik zuletzt in den Fokus von Rechtsprechung und Literatur.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KAHRS Parkettkleber Inhalt: 16 kg, Verbrauch: ca. 1000 g/m2Beschreibung Der Kahrs Parkettkleber im 16-kg-Gebinde ist ein gebrauchsfertiger 1-Komponenten-Klebstoff für die vollflächige Verklebung von Mehrschichtparkett. Durch seine geschmeidige Konsistenz lässt er sich gut verarbeiten und sorgt für eine zuverlässige Verbindung zwischen Untergrund und Parkett. Die hohe Anfangshaftung erleichtert das Verlegen und verhindert ein Verrutschen der Dielen während der Verarbeitung. Vorteile Je nach verwendeter Zahnspachtel variiert der Verbrauch: Bei einer Spachtelung mit B11 oder 511 liegt der Verbrauch bei ca. 1000 g/m2, bei Einsatz der gröberen B15-Spachtel bei etwa 1200 g/m2. Das 16-kg-Gebinde ist für mittlere bis größere Flächen ausgelegt und ermöglicht eine effiziente Anwendung. Der Kleber eignet sich für viele gängige Untergründe im Innenbereich und trägt zu einer stabilen, langlebigen Parkettverlegung bei.68,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.